Domain versicherungswerte.de kaufen?
Wir ziehen mit dem Projekt
versicherungswerte.de um.
Sind Sie am Kauf der Domain
versicherungswerte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswerte.de kaufen?
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
Ähnliche Suchbegriffe für Phenolic disinfectants
Top-Angebote
Produkte zum Begriff Phenolic disinfectants:
-
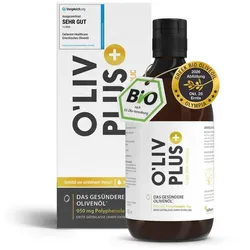
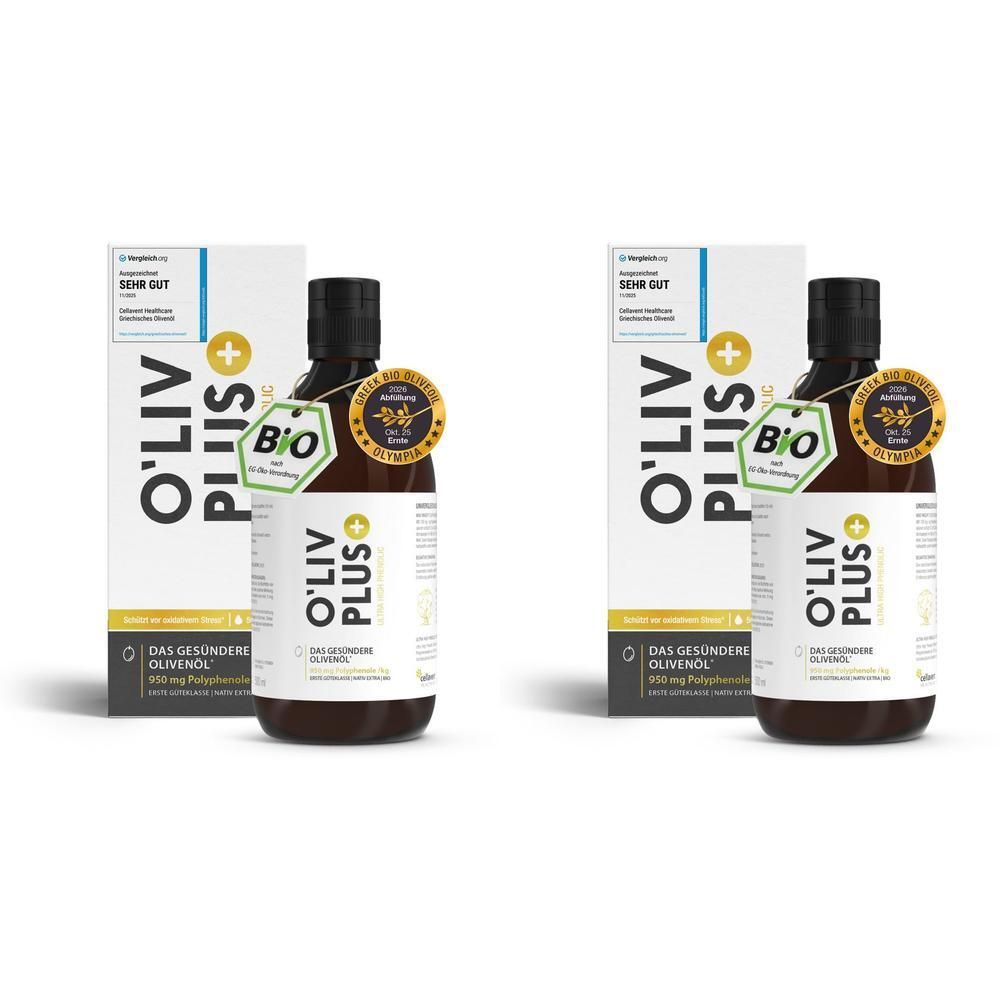
Oliv Plus high phenolic Bio Olivenöl 2x 2x500 ml ÖlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x O'Liv PLUS Bio Olivenöl, extra hoher Polyphenol Gehalt 500 mlNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. O’Liv PLUS Olivenöl O’Liv PLUS ist ein innovatives, biofunktionales Olivenöl mit garantiertem Polyphenol-Gehalt von mindestens 750 mg/kg. Mit einer Fülle an ungesättigten Fettsäuren wie Omega-3, -6 und -9 sowie den wertvollen Inhaltsstoffen Hydroxytyrosol und Tyrosol trägt es zum Schutz der Blutfette vor Oxidation* bei und unterstützt die Aufrechterhaltung eines normalen Cholesterinspiegels**. Vorteile: Ultra high phenolic Olivenöl: mindestens 950 mg/kg Polyphenole Hilft, Blutfette vor Oxidation* zu schützen und trägt zu einem normalen Cholesterinspiegel** bei Mit Omega-3, Omega-6, Omega-9 sowie Hydroxytyrosol und Tyrosol 50 x mehr Antioxidantien als herkömmliche Olivenöle Bereits 1 Esslöffel (10 ml) reicht für eine unterstützende Wirkung, hohe Bioverfügbarkeit Extra virgin Olivenöl, schonend kaltgepresst durch mechanische Verfahren Handgepflückte Olympia-Oliven, keine Belastung der Vogelpopulationen 100 % biologisch, vegan, gentechnikfrei, 1. Güteklasse Polyphenole und Omega-Fettsäuren: Die ganze Kraft der Olive O'Liv PLUS enthält 950 mg/kg Polyphenole und ist damit eines der stärksten Olivenöle auf dem Markt. Es kombiniert hohe Polyphenolgehalte mit Omega-3-6-9-Fettsäuren und bietet 50-mal mehr antioxidative Kapazität als konventionelle Olivenöle. Eine perfekte Ergänzung für Ihre Gesundheitsziele und die Förderung der antioxidativen Vitalität. Schonende Verarbeitung für maximale Bioverfügbarkeit Durch die schonende Kaltpressung und die schnelle, gekühlte Verarbeitung unter sauerstoffreduzierten Bedingungen bleiben alle gesundheitsfördernden Inhaltsstoffe von O’Liv PLUS erhalten. Die handgepflückten Olympia-Oliven werden zum Zeitpunkt ihres höchsten Polyphenolgehalts geerntet. Der Verzicht auf chemische Pflanzenschutzmittel sichert zudem die ökologische Vielfalt der Olivenhaine. Effektiv und leicht anzuwenden Mit der flüssigen Darreichungsform „Phytoliquids“ wird eine einfache und praktische Form der Anwendung ermöglicht. Nur 1 Esslöffel O'Liv PLUS täglich schützt Blutfette effektiv vor oxidativem Stress* und unterstützt einen normalen Cholesterinspiegel im Blut**. *Olivenöl-Polyphenole tragen zum Schutz der Blutfette vor oxidativem Stress bei (EU VO 432/2012). Diese Wirkung setzt bei einer täglichen Aufnahme von mindestens 5 mg Hydroxytyrosol ein (enthalten in 20 g Olivenöl/250 mg Polyphenole). Dies erreichen Sie mit nur einem Esslöffel O’Liv (10 ml/6 g). **Omega-6 (Linolsäure) unterstützt die Erhaltung eines normalen Cholesterinspiegels im Blut (EU VO 432/2012). Zutaten: 100 % reines, Bio-Olivenöl (Olympia) Nährwerte: Pro 100 ml Energie 3699.0 kJ Fett 100.0 g gesättigt 15 g mehrfach ungesättigt 8 g einfach ungesättigt 77 g Kohlenhydrate 0.0 g Eiweiß 0.0 g Salz 0.0 g Die Werte unterliegen den bei Naturprodukten üblichen Schwankungen. Verzehrempfehlung: Empfohlen wird täglich 1 Esslöffel (10 ml) auf nüchternen Magen oder als Zugabe zur mediterranen Küche und Salat. Sie sollten dieses kostbare Öl nicht erhitzen. Hinweis: Nahrungsergänzungsmittel dienen nicht als Ersatz für eine abwechslungsreiche, ausgewogene Ernährung und eine gesunde Lebensweise. Die angegebene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern lagern. Schwangere und stillende Mütter sollten vor der Einnahme von Nahrungsergänzungsmitteln einen Arzt konsultieren. Aufbewahrung: O‘Liv PLUS Olivenöl sollte möglichst an einem kühlen, dunklen Ort - idealerweise im Kühlschrank gelagert werden. Dadurch kann das Öl zwar etwas dickflüssiger werden und ausflocken, der gesundheitliche Vorteil bleibt aber länger erhalten. Nettofüllmenge: 500 ml Herstellerdaten: Cellavent Healthcare GmbH Am Trippelsberg 43 40589 Düsseldorf65,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Top-Angebote
Produkte zum Begriff Phenolic disinfectants:
-
Oliv Plus High Phenolic Bio Olivenöl 500 MLProdukteigenschaften: Bezeichnung: Lebensmittel Olivenöl aus Koutsourelia Oliven Verwendung/Anwendung/Verzehrempfehlung: Täglich einen Esslöffel (10 ml) einnehmen. Bei der Erstkonsumierung empfehlen wir eine Anwendung von mindestens 60 Tagen, um optimale Ergebnisse zu erzielen. Nährwertdeklaration: Nährwerte pro 100 g Energie 3389 kJ / 813 kcal Fett, davon: 91,6 g o gesättigte Fettsäuren 12,8 g o mehrfach ungesättigte Fettsäuren 8,3 g o einfach ungesättigte Fettsäuren 70,5 g Kohlenhydrate 0,0 g Eiweiß 0,0 g Salz 0,0 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 100% reines, natives Bio-Olivenöl extra (Sorte: Koutsourelia) - Erste Güteklasse: direkt aus Oliven ausschließlich mit mechanischen Verfahren gewonnen. Allergene: keine Nettofüllmenge: 500 ml Aufbewahrungsbedingungen: Kühl, trocken und lichtgeschützt aufbewahren. Außerhalb der Reichweite von kleinen Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Cellavent Healthcare GmbH Am Trippelsberg 43 40589 Düsseldorf Telefon: ჽ (0) 211 78 17 69 80 info@cellavent.de Weitere Hinweise: Schwangere und stillende Mütter sollten vor der Einnahme von Nahrungsergänzungsmitteln einen Arzt konsultieren. Enthält die wichtigen bioaktiven Moleküle: Hydroxytyrosol und Tyrosol. 100% schonend kaltgepresstes natives Bio-Olivenöl extra erster Güteklasse, ohne künstliche Zusätze, ohne Gentechnik. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: https://cellavent.de und Angaben der Verpackung und der Packungsbeilage Stand: 05/202524,63 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Oliv Plus high phenolic Bio Olivenöl 2x 2x500 ml ÖlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x O'Liv PLUS Bio Olivenöl, extra hoher Polyphenol Gehalt 500 mlNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. O’Liv PLUS Olivenöl O’Liv PLUS ist ein innovatives, biofunktionales Olivenöl mit garantiertem Polyphenol-Gehalt von mindestens 750 mg/kg. Mit einer Fülle an ungesättigten Fettsäuren wie Omega-3, -6 und -9 sowie den wertvollen Inhaltsstoffen Hydroxytyrosol und Tyrosol trägt es zum Schutz der Blutfette vor Oxidation* bei und unterstützt die Aufrechterhaltung eines normalen Cholesterinspiegels**. Vorteile: Ultra high phenolic Olivenöl: mindestens 950 mg/kg Polyphenole Hilft, Blutfette vor Oxidation* zu schützen und trägt zu einem normalen Cholesterinspiegel** bei Mit Omega-3, Omega-6, Omega-9 sowie Hydroxytyrosol und Tyrosol 50 x mehr Antioxidantien als herkömmliche Olivenöle Bereits 1 Esslöffel (10 ml) reicht für eine unterstützende Wirkung, hohe Bioverfügbarkeit Extra virgin Olivenöl, schonend kaltgepresst durch mechanische Verfahren Handgepflückte Olympia-Oliven, keine Belastung der Vogelpopulationen 100 % biologisch, vegan, gentechnikfrei, 1. Güteklasse Polyphenole und Omega-Fettsäuren: Die ganze Kraft der Olive O'Liv PLUS enthält 950 mg/kg Polyphenole und ist damit eines der stärksten Olivenöle auf dem Markt. Es kombiniert hohe Polyphenolgehalte mit Omega-3-6-9-Fettsäuren und bietet 50-mal mehr antioxidative Kapazität als konventionelle Olivenöle. Eine perfekte Ergänzung für Ihre Gesundheitsziele und die Förderung der antioxidativen Vitalität. Schonende Verarbeitung für maximale Bioverfügbarkeit Durch die schonende Kaltpressung und die schnelle, gekühlte Verarbeitung unter sauerstoffreduzierten Bedingungen bleiben alle gesundheitsfördernden Inhaltsstoffe von O’Liv PLUS erhalten. Die handgepflückten Olympia-Oliven werden zum Zeitpunkt ihres höchsten Polyphenolgehalts geerntet. Der Verzicht auf chemische Pflanzenschutzmittel sichert zudem die ökologische Vielfalt der Olivenhaine. Effektiv und leicht anzuwenden Mit der flüssigen Darreichungsform „Phytoliquids“ wird eine einfache und praktische Form der Anwendung ermöglicht. Nur 1 Esslöffel O'Liv PLUS täglich schützt Blutfette effektiv vor oxidativem Stress* und unterstützt einen normalen Cholesterinspiegel im Blut**. *Olivenöl-Polyphenole tragen zum Schutz der Blutfette vor oxidativem Stress bei (EU VO 432/2012). Diese Wirkung setzt bei einer täglichen Aufnahme von mindestens 5 mg Hydroxytyrosol ein (enthalten in 20 g Olivenöl/250 mg Polyphenole). Dies erreichen Sie mit nur einem Esslöffel O’Liv (10 ml/6 g). **Omega-6 (Linolsäure) unterstützt die Erhaltung eines normalen Cholesterinspiegels im Blut (EU VO 432/2012). Zutaten: 100 % reines, Bio-Olivenöl (Olympia) Nährwerte: Pro 100 ml Energie 3699.0 kJ Fett 100.0 g gesättigt 15 g mehrfach ungesättigt 8 g einfach ungesättigt 77 g Kohlenhydrate 0.0 g Eiweiß 0.0 g Salz 0.0 g Die Werte unterliegen den bei Naturprodukten üblichen Schwankungen. Verzehrempfehlung: Empfohlen wird täglich 1 Esslöffel (10 ml) auf nüchternen Magen oder als Zugabe zur mediterranen Küche und Salat. Sie sollten dieses kostbare Öl nicht erhitzen. Hinweis: Nahrungsergänzungsmittel dienen nicht als Ersatz für eine abwechslungsreiche, ausgewogene Ernährung und eine gesunde Lebensweise. Die angegebene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern lagern. Schwangere und stillende Mütter sollten vor der Einnahme von Nahrungsergänzungsmitteln einen Arzt konsultieren. Aufbewahrung: O‘Liv PLUS Olivenöl sollte möglichst an einem kühlen, dunklen Ort - idealerweise im Kühlschrank gelagert werden. Dadurch kann das Öl zwar etwas dickflüssiger werden und ausflocken, der gesundheitliche Vorteil bleibt aber länger erhalten. Nettofüllmenge: 500 ml Herstellerdaten: Cellavent Healthcare GmbH Am Trippelsberg 43 40589 Düsseldorf65,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
Ähnliche Suchbegriffe für Phenolic disinfectants
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.